
Vướng Mắc Khi Xử Lý Rủi Ro Nhận Hóa Đơn Từ Doanh Nghiệp Bỏ Trốn, Ngừng Hoạt Động
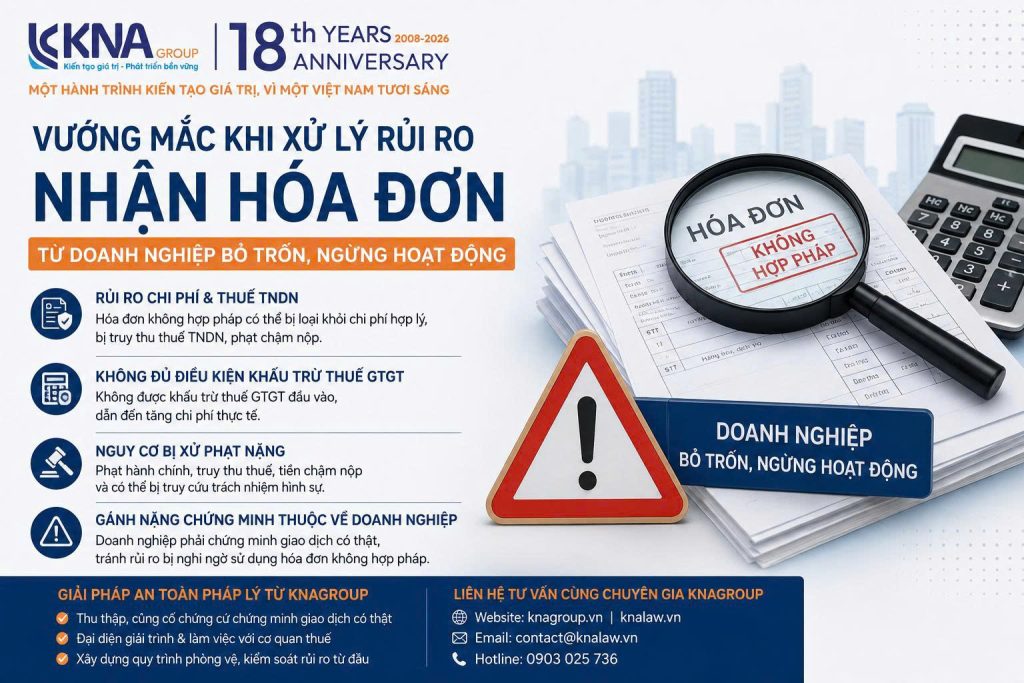
Giao dịch mua bán là có thật 100%, hàng hóa đã nhập kho, tiền đã chuyển khoản rành mạch” — đây là lời khẳng định quen thuộc của nhiều doanh nghiệp khi làm việc với cơ quan thuế. Nhưng khi nhà cung cấp bất ngờ bị xác định là bỏ trốn hoặc ngừng hoạt động, toàn bộ hóa đơn doanh nghiệp bỏ trốn liên quan có thể bị loại bỏ, kéo theo nguy cơ truy thu thuế thu nhập doanh nghiệp (TNDN) và các chế tài hành chính nghiêm trọng. Bài viết này phân tích bản chất pháp lý của vướng mắc, những tình huống thực tế doanh nghiệp thường gặp phải, và giải pháp xử lý an toàn.
Bản chất pháp lý: Tại sao hóa đơn từ doanh nghiệp bỏ trốn, ngừng hoạt động lại gặp “vướng mắc”?
Theo quy định hiện hành, “doanh nghiệp bỏ trốn” là cách gọi chỉ các tổ chức không còn hoạt động tại địa chỉ đã đăng ký kinh doanh và không thực hiện nghĩa vụ khai báo với cơ quan thuế. Khi một doanh nghiệp rơi vào tình trạng này, mọi hóa đơn doanh nghiệp bỏ trốn phát hành trước đó đều tiềm ẩn rủi ro bị xem xét lại, bất kể giao dịch có thực chất hay không.
Căn cứ pháp lý cho vấn đề này được quy định khá rõ tại Khoản 7, Điều 3 Nghị định số 254/2026/NĐ-CP: việc sử dụng hóa đơn của bên bán mà cơ quan chức năng đã thông báo ngừng hoạt động được coi là hành vi sử dụng hóa đơn không hợp pháp.
Hệ lụy pháp lý trực tiếp mà doanh nghiệp phải gánh chịu:
- Không được tính vào chi phí được trừ (thuế TNDN): Khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp. Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế do không đáp ứng điều kiện về hóa đơn, chứng từ hợp pháp.
- Không đủ điều kiện khấu trừ thuế GTGT: Căn cứ Điều 14 Luật Thuế GTGT 2024
- Bị xử phạt hành chính về hóa đơn, Bị truy thu thuế và tính tiền chậm nộp (Điều 28 Nghị định 125/2020/NĐ-CP)
- Có thể bị xác định là hành vi trốn thuế (theo khoản 4 Điều 45 Luật Quản lý thuế 2025)
2. Những vướng mắc phổ biến khi xử lý rủi ro hóa đơn
Trên thực tế, không ít doanh nghiệp cung cấp đầy đủ hợp đồng, phiếu nhập kho, ủy nhiệm chi nhưng vẫn bị cơ quan thuế loại chi phí liên quan đến hóa đơn doanh nghiệp bỏ trốn. Lý do là cơ quan thuế không bắt buộc phải dựa hoàn toàn vào hồ sơ nội bộ của bên mua; nếu nhà cung cấp bị nghi ngờ liên quan đến hành vi mua bán khống hóa đơn, cơ quan thuế có quyền xem xét lại toàn bộ chuỗi cung ứng. Điều này đặt ra yêu cầu doanh nghiệp phải chứng minh giao dịch là thực tế, chứ không chỉ dừng lại ở giấy tờ mang tính hình thức.
Ranh giới “Trước” và “Sau” khi có thông báo bỏ trốn, ngừng hoạt động
Trường hợp 1 (Giao dịch trước ngày thông báo bỏ trốn): đối với những doanh nghiệp có mua hàng hóa, sử dụng hóa đơn đầu vào trực tiếp của doanh nghiệp và doanh nghiệp trung gian ngừng kinh doanh, bỏ trốn khỏi địa điểm kinh doanh có dấu hiệu mua bán hóa đơn bất hợp pháp nhưng chưa có kết luận chính thức của cơ quan thuế hoặc các cơ quan chức năng:
- Trường hợp doanh nghiệp chưa thực hiện kê khai khấu trừ thuế GTGT thì Cơ quan thuế thông báo bằng văn bản cho doanh nghiệp biết tạm dừng kê khai các hóa đơn có dấu hiệu vi phạm pháp luật, chờ kết quả chính thức cơ quan có thẩm quyền.
- Trường hợp doanh nghiệp đã kê khai khấu trừ thuế GTGT thì cơ quan thuế thông báo bằng văn bản cho doanh nghiệp biết kê khai điều chỉnh giảm số thuế GTGT đã khấu trừ. Trường hợp doanh nghiệp khẳng định việc mua bán hàng hóa và hóa đơn GTGT đầu vào sử dụng kê khai khấu trừ là đúng quy định thì doanh nghiệp phải cam kết chịu trách nhiệm trước pháp luật, đồng thời cơ quan thuế phải thực hiện thanh tra, kiểm tra tại doanh nghiệp để kết luận và xử lý vi phạm theo quy định. Nếu có đầy đủ hồ sơ chứng minh giao dịch là có thật, cơ quan thuế vẫn phải chấp nhận cho khấu trừ GTGT và tính vào chi phí TNDN.
Trường hợp 2 (Giao dịch sau ngày thông báo bỏ trốn): Tuyệt đối không được khấu trừ thuế và đưa vào chi phí hợp lý. Vướng mắc xảy ra khi doanh nghiệp không chủ động theo dõi thời điểm nhà cung cấp bị đưa vào danh sách đen, dẫn đến việc tiếp tục kê khai khấu trừ cho các hóa đơn phát sinh sau thời điểm này.
Gánh nặng chứng minh thuộc về doanh nghiệp
Một khi nhà cung cấp bị đưa vào diện “bỏ trốn”, mọi đường liên lạc với bên bán gần như bị cắt đứt hoàn toàn. Doanh nghiệp mua hàng, dù không có lỗi trực tiếp, vẫn trở thành bên liên đới và phải tự mình chứng minh giao dịch là thực tế — đây chính là điểm khiến nhiều doanh nghiệp lúng túng vì thiếu kinh nghiệm làm việc với cơ quan thuế trong tình huống này.
3. Các chế tài xử phạt liên quan (căn cứ Nghị định 125/2020/NĐ-CP)

Khi không giải quyết được các vướng mắc trên, doanh nghiệp sẽ phải đối mặt với các chế tài tài chính:
- Phạt hành vi sử dụng hóa đơn không hợp pháp (Điều 28): Mức phạt tiền từ 20.000.000 đồng đến 50.000.000 đồng.
- Phạt hành vi khai sai dẫn đến thiếu số thuế phải nộp (Điều 16): Phạt 20% tính trên số tiền thuế khai thiếu, kèm theo nghĩa vụ nộp đủ tiền thuế truy thu và tiền chậm nộp theo quy định.
- Phạt hành vi trốn thuế (Điều 17): Nếu cơ quan chức năng điều tra, xác minh có yếu tố thông đồng mua khống hóa đơn nhằm mục đích gian lận, mức phạt sẽ tăng lên từ 1 đến 3 lần số thuế trốn, hoặc chuyển cơ quan điều tra hình sự.
Toàn văn các mức phạt này có thể tra cứu chi tiết tại Nghị định 125/2020/NĐ-CP trên Thư Viện Pháp Luật để đối chiếu khi cần.
4. Giải pháp tối ưu an toàn pháp lý từ KNAGROUP
Đứng trước những rủi ro pháp lý và nguy cơ bị phạt nặng từ hóa đơn của doanh nghiệp bỏ trốn. Một quyết định giải trình sai lầm có thể đẩy doanh nghiệp vào thế bất lợi lớn.
Hệ sinh thái pháp lý và đội ngũ dày dặn kinh nghiệm của KNAGROUP đề ra các giải pháp toàn diện bao gồm:
- Hướng dẫn doanh nghiệp thu thập, củng cố các chứng cứ chứng minh giao dịch có thật, đảm bảo phù hợp trong việc giải trình.
- Đại diện giải trình & Xử lý khủng hoảng: Soạn thảo công văn giải trình sắc bén; đại diện doanh nghiệp làm việc, tranh luận trực tiếp với cơ quan thanh tra thuế để bảo vệ tối đa chi phí hợp lý
- Xây dựng quy trình phòng vệ nội bộ: Chuẩn hóa quy trình đánh giá nhà cung cấp, kiểm tra mã số thuế định kỳ, chặn rủi ro từ ngay khâu đầu vào.
📌 Liên hệ ngay với KNAGROUP
🌐 Website: https://knagroup.vn
🌐 KNALAW: https://knalaw.vn
📧 Email: contact@knalaw.vn
📞 Hotline: 0903 025 736




Responses