
THUẾ TNCN TỪ CHUYỂN NHƯỢNG BẤT ĐỘNG SẢN: RỦI RO PHÁP LÝ THEO NGHỊ ĐỊNH 253/2026/NĐ-CP
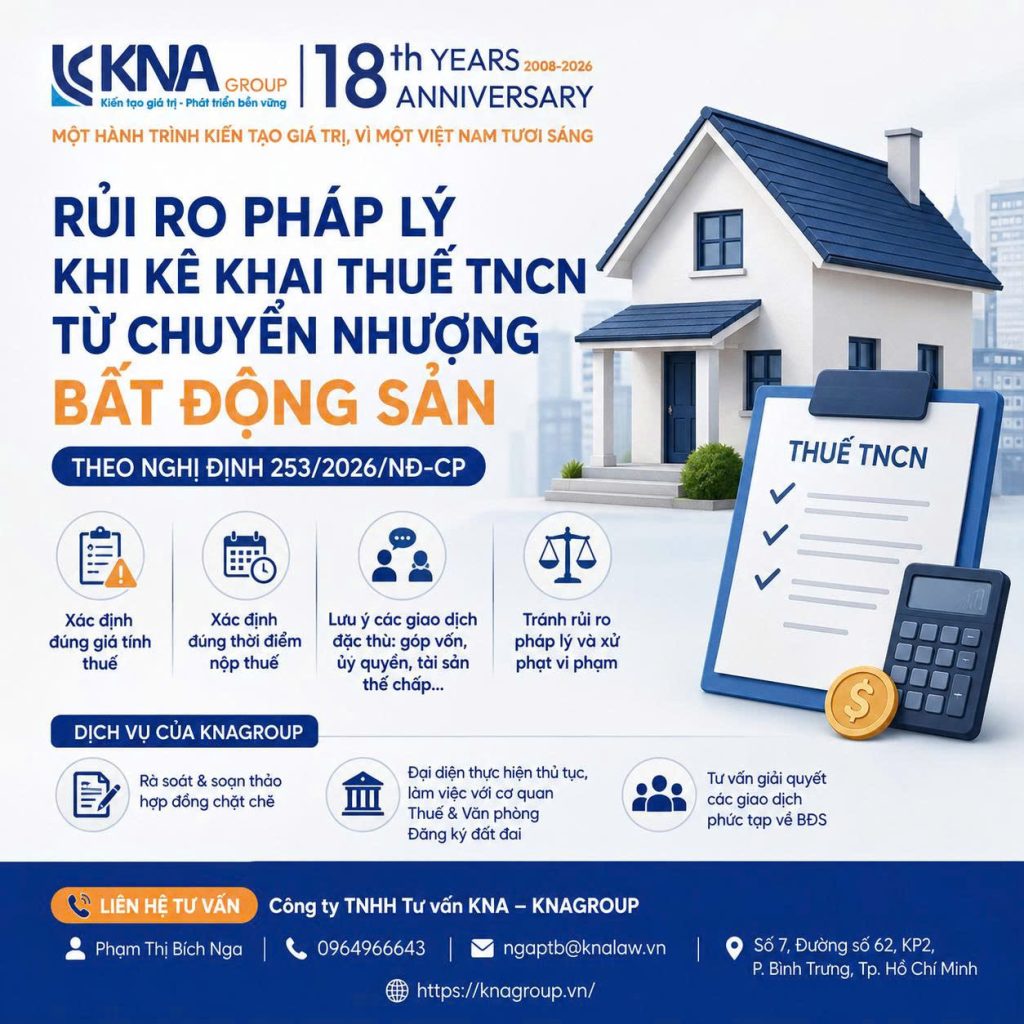
Giao dịch chuyển nhượng bất động sản luôn làm phát sinh nghĩa vụ tài chính với ngân sách Nhà nước, trong đó quan trọng nhất là thuế TNCN từ chuyển nhượng bất động sản. Nghị định 253/2026/NĐ-CP của Chính phủ đã quy định chi tiết và chặt chẽ hơn về các căn cứ tính thuế nhằm đảm bảo tính minh bạch của thị trường.
Việc người dân hoặc doanh nghiệp tự kê khai nhưng không nắm rõ quy định về giá tính thuế, thời điểm nộp thuế có thể khiến hồ sơ bị từ chối, phát sinh tiền phạt chậm nộp hoặc các rủi ro pháp lý nghiêm trọng khác. Dưới đây là những vấn đề pháp lý trọng tâm mà các bên tham gia giao dịch cần đặc biệt lưu ý khi kê khai thuế TNCN bất động sản.
Dưới đây là những vấn đề pháp lý trọng tâm mà các bên tham gia giao dịch cần đặc biệt lưu ý.
1. Rủi ro khi tự xác định giá tính thuế TNCN từ chuyển nhượng bất động sản
Theo quy định chung, thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 2%. Tuy nhiên, giá chuyển nhượng làm căn cứ tính thuế không hoàn toàn phụ thuộc vào thỏa thuận của các bên trên hợp đồng.
Nghị định 253/2026/NĐ-CP quy định cơ chế đối chiếu giá rất chặt chẽ. Cụ thể, trường hợp giá trên hợp đồng thấp hơn quy định của Nhà nước, cơ quan thuế sẽ áp dụng mức giá pháp định khác nhau:
- Đối với quyền sử dụng đất (đất trống): Cơ quan thuế sẽ căn cứ vào Bảng giá đất và hệ số điều chỉnh giá đất do Ủy ban nhân dân (UBND) cấp tỉnh ban hành tại thời điểm xác định thu nhập.
- Đối với nhà và công trình trên đất: Việc tính toán sẽ chia ra. Phần giá trị công trình xây dựng sẽ căn cứ theo giá tính lệ phí trước bạ do UBND cấp tỉnh quy định, hoặc căn cứ vào tiêu chuẩn, định mức xây dựng cơ bản và giá trị còn lại của công trình do Bộ Xây dựng công bố.
- Đối với công trình hình thành trong tương lai: Việc tính toán phải dựa trên tỷ lệ góp vốn trên tổng giá trị hợp đồng nhân với giá tính lệ phí trước bạ hoặc suất vốn đầu tư do Bộ Xây dựng công bố.
Hệ quả pháp lý khi kê khai sai thuế TNCN từ chuyển nhượng bất động sản
Việc tự tính toán giá trị xây dựng, xác định hệ số điều chỉnh hay tra cứu bảng giá đất của từng địa phương là nghiệp vụ phức tạp. Nếu các bên kê khai giá trị hợp đồng thấp hơn thực tế nhằm giảm trừ nghĩa vụ thuế, cơ quan thuế không chỉ thực hiện ấn định lại mức thuế phải nộp mà cá nhân kê khai sai còn có nguy cơ bị xử phạt vi phạm hành chính, hoặc bị truy cứu trách nhiệm hình sự về tội trốn thuế.
2. Vấn đề trong việc xác định thời điểm nộp thuế nhà đất
Một trong những nguyên nhân phổ biến dẫn đến tranh chấp giữa bên chuyển nhượng và bên nhận chuyển nhượng là việc không xác định rõ tổ chức, cá nhân nào có nghĩa vụ nộp thuế và thời điểm nộp thuế nhà đất là khi nào.
Căn cứ Nghị định 253/2026/NĐ-CP, thời điểm xác định thu nhập tính thuế được phân chia dựa trên thỏa thuận và quy định của các bên trong hợp đồng:
- Trường hợp không có thỏa thuận bên mua nộp thuế thay: Nghĩa vụ thuế phát sinh ngay tại thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định pháp luật. Nếu các bên chần chừ đợi đến lúc làm thủ tục sang tên mới nộp, sẽ bị phạt nộp chậm.
- Trường hợp có thỏa thuận bên mua nộp thuế thay: Thời điểm xác định thu nhập tính thuế lại rơi vào lúc làm thủ tục đăng ký quyền sử dụng, quyền sở hữu bất động sản (thời điểm nộp hồ sơ sang tên).
Rủi ro từ việc sử dụng hợp đồng mẫu
Việc các cá nhân tự sử dụng các mẫu hợp đồng chuyển nhượng không chuẩn hóa thường thiếu vắng các điều khoản ràng buộc rõ ràng về thời hạn và trách nhiệm thực hiện nghĩa vụ tài chính. Điều này dễ dẫn đến tình trạng bên chuyển nhượng đã nhận đủ tiền nhưng từ chối phối hợp đóng thuế, khiến thủ tục đăng ký biến động (sang tên) của bên nhận chuyển nhượng bị đình trệ hoàn toàn.
3. Lưu ý pháp lý đối với các giao dịch mang tính đặc thù
Bên cạnh các giao dịch mua bán thông thường, một số giao dịch đặc thù dưới đây tiềm ẩn rủi ro pháp lý cao, đòi hỏi sự tham vấn từ các chuyên gia pháp lý trước khi thực hiện:
3.1. Nghĩa vụ thuế khi góp vốn bằng bất động sản
Theo quy định, cá nhân khi dùng bất động sản để góp vốn chưa phải khai và nộp thuế ngay tại thời điểm góp vốn. Tuy nhiên, khi cá nhân rút vốn, chuyển nhượng vốn hoặc khi doanh nghiệp giải thể, tổ chức nhận vốn góp có trách nhiệm khai và nộp thuế thay đối với thu nhập từ chuyển nhượng bất động sản của cá nhân đó. Nếu doanh nghiệp không am hiểu quy định này, dẫn đến việc không thực hiện kê khai, doanh nghiệp sẽ phải chịu các chế tài xử phạt theo pháp luật về quản lý thuế.
3.2. Chuyển nhượng bất động sản qua hợp đồng ủy quyền
Đối với hoạt động ủy quyền mà người nhận ủy quyền có đầy đủ quyền định đoạt (như quyền sở hữu) đối với bất động sản, người có nghĩa vụ nộp thuế thu nhập cá nhân từ chuyển nhượng bất động sản vẫn là cá nhân ủy quyền (chủ sở hữu ban đầu).
Trên thực tiễn, nếu người ủy quyền không hợp tác thực hiện nghĩa vụ nộp thuế, cơ quan Nhà nước sẽ từ chối giải quyết hồ sơ sang tên cho người mua cuối cùng, gây thiệt hại nghiêm trọng về tài sản.
4. Tổng hợp các rủi ro pháp lý cần lưu ý khi kê khai thuế TNCN bất động sản
🔹 Kê khai giá trị chuyển nhượng thấp hơn thực tế
Cơ quan thuế có thể ấn định lại mức thuế phải nộp. Tùy tính chất và mức độ vi phạm, cá nhân có thể bị xử phạt vi phạm hành chính hoặc bị xem xét trách nhiệm hình sự về hành vi trốn thuế.
🔹 Bán tài sản đồng sở hữu hoặc tài sản thừa kế
Việc xác định hoặc kê khai không chính xác tỷ lệ sở hữu có thể dẫn đến sai lệch nghĩa vụ thuế của từng cá nhân, đồng thời làm phát sinh tranh chấp giữa các đồng sở hữu hoặc những người thừa kế.
🔹 Chuyển nhượng thông qua Hợp đồng ủy quyền
Hợp đồng ủy quyền không phải lúc nào cũng thay thế được thủ tục chuyển nhượng quyền sở hữu. Người nhận chuyển nhượng có thể gặp khó khăn hoặc không thể hoàn tất thủ tục đăng ký quyền sở hữu nếu nghĩa vụ thuế của người ủy quyền chưa được thực hiện.
🔹 Xử lý tài sản thế chấp hoặc phát mại tài sản
Có thể phát sinh tranh chấp liên quan đến thứ tự ưu tiên thanh toán giữa nghĩa vụ thuế đối với ngân sách Nhà nước và nghĩa vụ trả nợ cho tổ chức tín dụng.
5. Dịch vụ tư vấn pháp lý đất đai, bất động sản và thuế từ KNAGROUP
Các quy định pháp luật về đất đai và thuế luôn có sự liên kết chặt chẽ và phức tạp. Để đảm bảo an toàn pháp lý cho khối tài sản có giá trị lớn, đồng thời tiết kiệm thời gian thực hiện thủ tục hành chính, việc sử dụng dịch vụ tư vấn pháp lý đất đai, bất động sản từ tổ chức hành nghề luật sư chuyên nghiệp là giải pháp tối ưu.
Với đội ngũ Luật sư và Chuyên viên pháp lý giàu kinh nghiệm, KNAGROUP cung cấp dịch vụ pháp lý toàn diện liên quan đến bất động sản, bao gồm:
- Rà soát và Soạn thảo Hợp đồng: Tư vấn các điều khoản chặt chẽ về giá chuyển nhượng, phương thức thanh toán, thời điểm và trách nhiệm nộp thuế của các bên nhằm phòng tránh tranh chấp.
- Đại diện thực hiện thủ tục hành chính: Thay mặt khách hàng tính toán các khoản thuế, phí theo quy định hiện hành; trực tiếp làm việc với Cơ quan Thuế và Văn phòng Đăng ký đất đai để đảm bảo hồ sơ đăng ký biến động được giải quyết đúng thời hạn.
- Tư vấn giải quyết giao dịch phức tạp: Cung cấp giải pháp pháp lý đối với tài sản đồng sở hữu, tài sản hình thành trong tương lai, tài sản thế chấp hoặc các vấn đề liên quan đến nghĩa vụ thuế khi góp vốn bằng quyền sử dụng đất.
Việc tuân thủ đúng và đầy đủ các quy định về thuế TNCN từ chuyển nhượng bất động sản không chỉ là nghĩa vụ công dân mà còn là cơ sở vững chắc để bảo vệ quyền sở hữu tài sản hợp pháp của anh chị. Toàn văn Nghị định 253/2026/NĐ-CP có thể tham khảo tại Cổng Thông tin điện tử Chính phủ.
THÔNG TIN LIÊN HỆ TƯ VẤN:
Quý Doanh nghiệp và Cá nhân có nhu cầu tư vấn chuyên sâu hoặc cần đại diện thực hiện các thủ tục pháp lý đất đai, vui lòng liên hệ với chúng tôi:
🏢 Công ty TNHH Tư vấn KNA – KNAGROUP
Chuyên viên pháp lý đất đai, bất động sản: Phạm Thị Bích Nga
- Điện thoại: 0964966643
- Email: ngaptb@knalaw.vn
- Trụ sở chính: Số 7, Đường số 62, KP2, P. Bình Trưng, Tp. Hồ Chí Minh
- Website: https://knagroup.vn/



Responses